Petróleos Mexicanos (Pemex) rechazó que los cambios en los resultados financieros de su negocio de refinación obedezcan a un maquillaje contable.
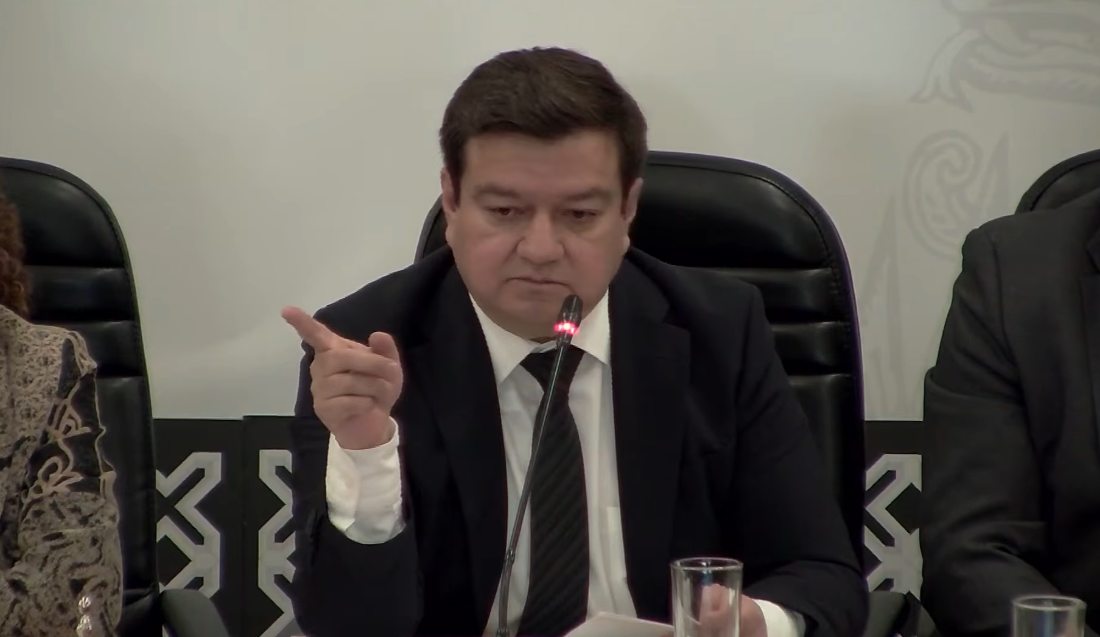
Durante su comparecencia ante la Comisión de Energía de la Cámara de Diputados, el director general de la empresa pública, Juan Carlos Carpio Fragoso, explicó que las variaciones responden a la transformación de su estructura jurídica y operativa, derivada de la reforma constitucional y de la nueva Ley de Pemex, publicada el 18 de marzo de 2025.
Ante los cuestionamientos sobre el comportamiento de las cifras de Transformación Industrial, el funcionario explicó que la reforma modificó la organización de la petrolera al integrarla vertical y horizontalmente en una sola entidad, con lo que desapareció el esquema de subsidiarias que operaban como empresas independientes; este cambio también modificó la manera en que se registran las operaciones entre las áreas de Exploración y Producción y Refinación.
Antes de la reorganización, apuntó, el área de Exploración y Producción vendía el petróleo crudo a refinación mediante operaciones entre subsidiarias, con precios de mercado, mientras que bajo la nueva estructura el suministro se registra como un traspaso interno de la misma empresa, con un tratamiento de costos fijos; por ello, el costo que se asigna a las refinerías en los registros financieros ya no se determina bajo el mecanismo anterior.
Carpio Fragoso sostuvo que esta modificación en la metodología contable explica las diferencias que se observan en los resultados del segmento de refinación y descartó que se trate de un procedimiento discrecional o irregular, pues, según expuso, el registro de las operaciones se realiza conforme a las normas internacionales de contabilidad.
Como respaldo de la información financiera, indicó que Pemex cuenta con auditorías externas trimestrales a cargo de KPMG, firma que revisa los estados financieros de la empresa.
Con lo anterior, defendió que los resultados de sus distintas áreas deben entenderse bajo la nueva estructura corporativa y las reglas contables que corresponden a una petrolera integrada.
Finalmente, el funcionario también subrayó que el procesamiento de crudo permite generar productos de mayor valor, y sostuvo que un barril transformado en combustibles alcanzaría un valor 3.5 veces superior al que tendría si se comercializara como petróleo crudo; este argumento formó parte de su defensa de la actividad refinadora ante los legisladores.
er