El mecanismo de intercambio automático de información entre bancos para detectar operaciones ilícitas ya opera en 33% de las cuentas de captación y la Asociación de Bancos de México (ABM) espera que la cobertura de su plataforma de comunicación para prevenir fraudes llegue a la totalidad de las instituciones participantes en los próximos 12 meses.
En conferencia de prensa, Emilio Romano, presidente del organismo, explicó que esta herramienta forma parte de las medidas que la banca ha puesto en marcha para elevar sus estándares de cumplimiento y evitar que el sistema financiero sea utilizado para actividades ilícitas.
“Establecimos un mecanismo de intercambio de información automático entre bancos que ya está adoptado por el 33% de las cuentas de captación, ya lo tenemos incluidos, y esto nos permite tener una detección y una acción inmediata en materia de detectar, obviamente, y excluir participantes que están intentando operar actividades ilícitas en el sistema bancario mexicano”, señaló.
El presidente de la ABM acentuó que la asociación aprovecha esta plataforma para establecer un esquema de comunicación sobre fraudes, al que espera que se incorporen más bancos hasta alcanzar una adopción completa durante los próximos 12 meses.
Romano explicó que estas acciones forman parte del decálogo que la banca estableció para elevar la calidad del sistema mexicano en materia de cumplimiento y prevención de actividades ilícitas, un trabajo que, dijo, también ha sido presentado ante autoridades de Estados Unidos.
“Hace poco tuvimos reuniones con autoridades del extranjero, tanto americanas como europeas, canadienses, en donde algo que destaca entre todo lo que estamos haciendo, se recordarán del decálogo que impusimos para poder elevar la calidad del sistema mexicano en temas de cumplimiento para evitar actividades ilícitas por encima del marco legal”, comentó.
En cuanto a la evaluación de México por parte del Grupo de Acción Financiera Internacional (GAFI), Romano dijo que la banca está a la espera de la resolución.
Cabe mencionar que el mecanismo de intercambio de información y la plataforma para alertar sobre fraudes forman parte de las acciones que la ABM destacó en materia de robustez del sistema financiero, junto con los avances en ciberseguridad. Sobre este último tema, Romano informó que las reclamaciones por millón de operaciones han disminuido, aunque advirtió que la prevención de amenazas requiere trabajo constante.
“Es una guerra de todos los días”, dijo Romano al referirse a los retos de ciberseguridad, y señaló que los nuevos esquemas de inteligencia artificial también mantienen ocupada a la banca. Como ejemplo, mencionó que en otros países ya hay agentes de IA que operan en aplicaciones bancarias por cuenta de los clientes, una tecnología ante la que las instituciones financieras mexicanas están tomando medidas preventivas y revisando las experiencias internacionales.
El reto, explicó, será garantizar que esos agentes actúen conforme a las instrucciones de los usuarios. Además de comprobar que una persona autorizó el acceso, los bancos deberán asegurarse de que ejecuten las instrucciones del usuario y no aquellas que la propia inteligencia artificial considere convenientes.
Para avanzar más en materia de seguridad financiera, el presidente de la ABM también se refirió a la necesidad de reducir el uso de efectivo, al considerar que el anonimato de este medio facilita el financiamiento de actividades ilícitas, entre ellas los fraudes y la extorsión.
“Empezamos a reducir el efectivo en la economía que representa una de las principales razones por las que se financia las actividades ilícitas del país”, sostuvo.
Romano añadió que “las fraudes, la extorsión, todas las cosas malas que pasan en cualquier país se pagan con el anonimato que da el efectivo”, al explicar por qué la banca considera que los pagos digitales pueden contribuir a mejorar la seguridad.
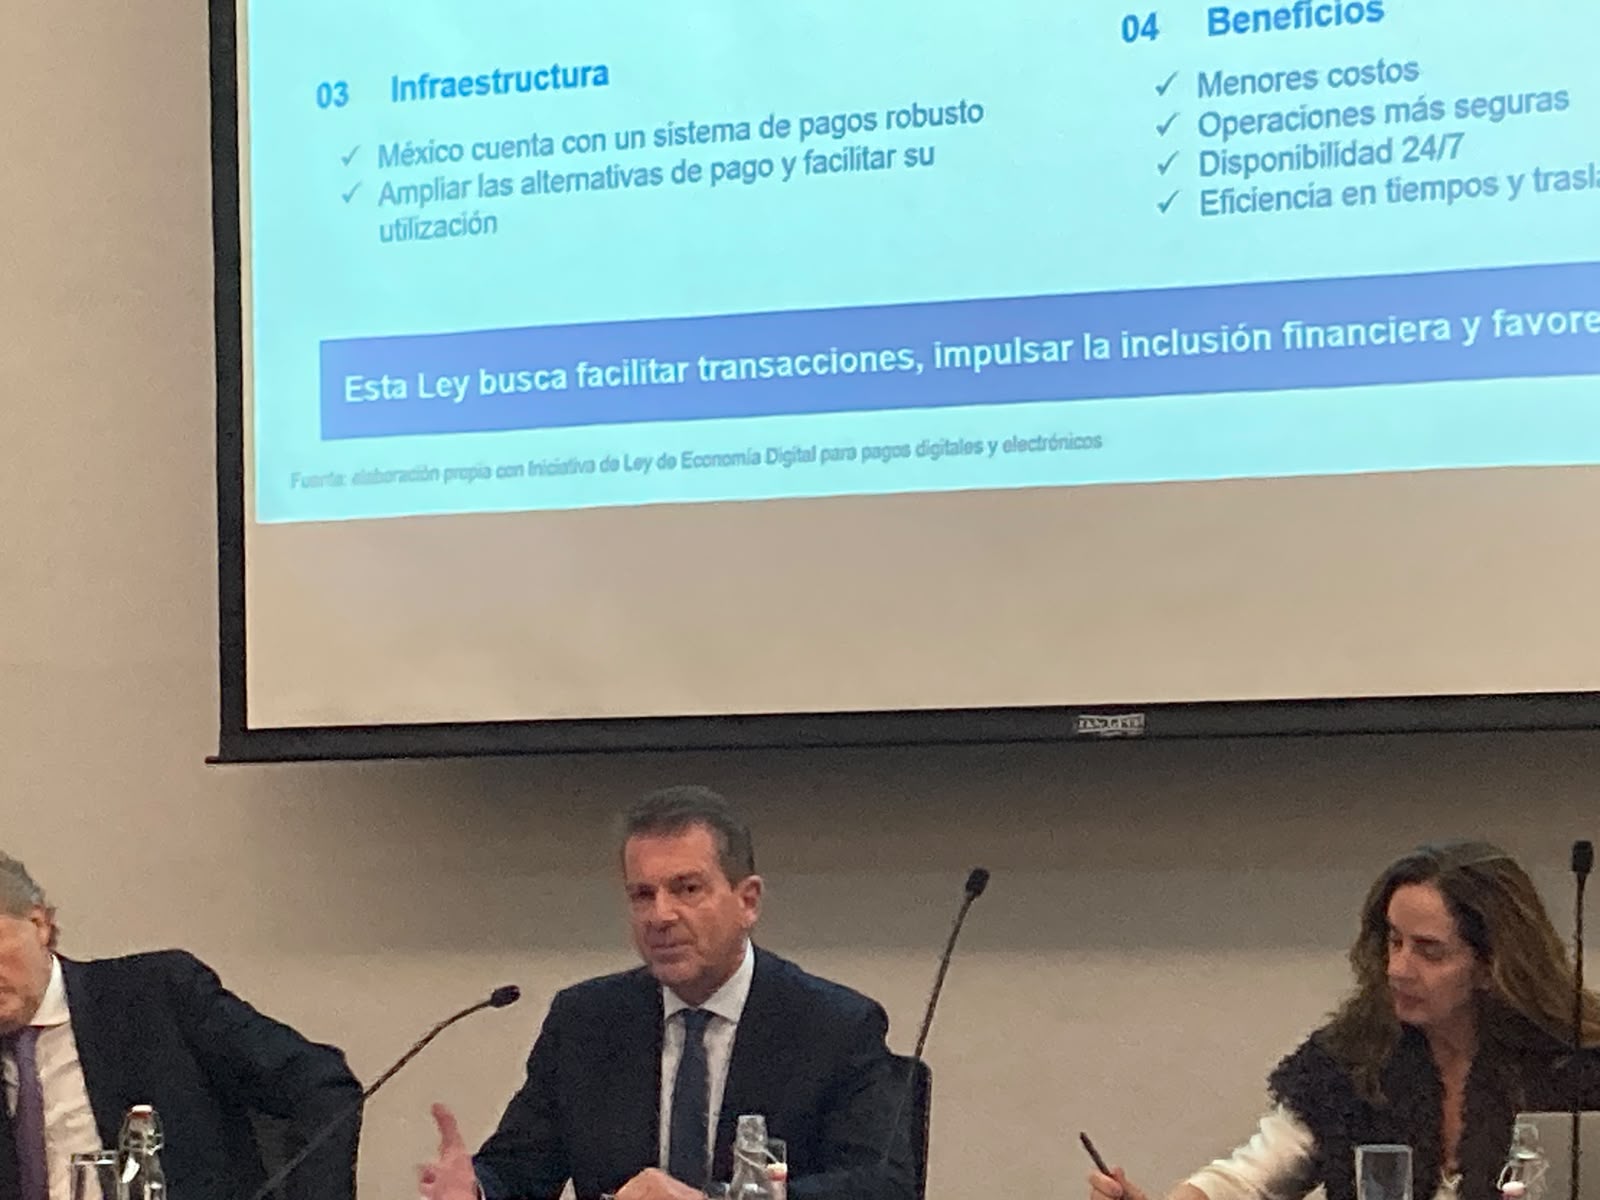
En ese sentido, el presidente de la ABM resaltó la relevancia de la Ley de Economía Digital para avanzar en la digitalización de los pagos, aunque señaló que su aplicación debe considerar las condiciones de los distintos sectores de la población y evitar que la transición deje fuera a las personas que aún no tienen acceso a servicios bancarios, a los adultos mayores o a quienes viven en zonas remotas.
Como parte de esta estrategia, la ABM sugirió que las operaciones de alto valor avancen hacia la digitalización, en particular en actividades como la venta de automóviles nuevos, la compraventa de inmuebles y las joyerías, sectores que el organismo considera susceptibles de transitar rápidamente a los pagos electrónicos.
“Creemos que hay sectores que podrían transitar rápidamente a la digitalización de pagos, como por ejemplo, por decir algo, la venta de automóviles nuevos, la venta de joyas, el tema de, o sea, las compras de montos elevados, las compras de ese tipo de artículos”, expuso Romano.
El presidente de la ABM aclaró que se trata de sugerencias de la asociación y que corresponde a la Secretaría de Hacienda definir los sectores estratégicos en los que se impulsará la aceptación de pagos digitales.
De acuerdo con el organismo, avanzar en esta transición también permitiría facilitar el registro de los ingresos de los negocios, contar con más información para evaluar su capacidad de pago y ampliar el acceso al crédito, además de reducir la dependencia del efectivo en las operaciones cotidianas.
ER